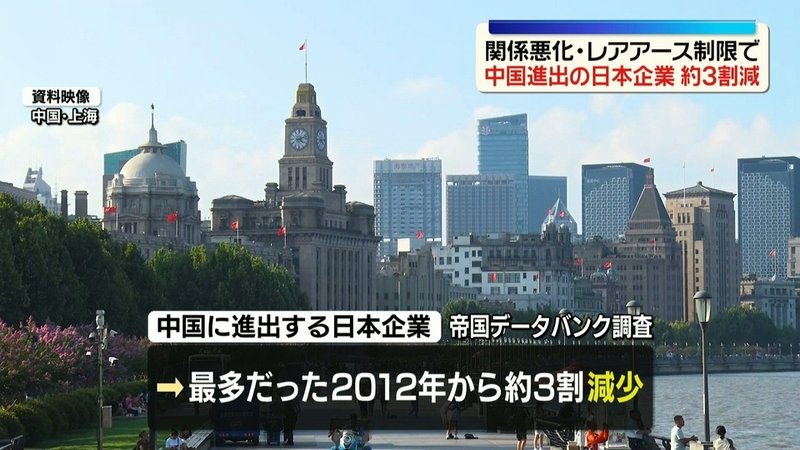
日本企業の「中国離れ」が加速、進出企業はピークから3割減 1万118社で過去最少 「世界の工場」依存からリスク分散へ
中国に進出する日本企業の減少が鮮明になっている。帝国データバンクが2026年6月時点で集計したところ、中国に現地法人や工場、事務所などを持つ日本企業は1万118社となり、統計を確認できる2010年以降で最少となった。最多だった2012年の1万4394社と比べると4276社、率にして29.7%減少している。さらに2024年の1万3034社からわずか2年間で2916社、22.4%も減った。日本企業の対中ビジネスは、かつての一方向的な拡大から、拠点を整理し、依存度を下げ、事業を選別する再編局面へ明確に移っている。
数字の中で特に重要なのは、単純に「新しく中国へ行く会社が減った」というだけではない点である。2024年から2026年にかけても、新たに中国へ進出した日本企業は1221社存在した。しかしその一方で、拠点閉鎖などによる「撤退・所在不明」は4137社に達し、過去最多となった。つまり中国市場への関心そのものが消えたわけではないが、新たに入る企業より、中国事業を整理する企業の方が圧倒的に多い。この差が、日本企業の中国を見る目が根本的に変化していることを示している。
かつて中国は、日本企業にとって「安く大量に作れる世界の工場」だった。豊富な労働力、巨大な工業集積、部品メーカーの集中、輸送インフラ、そして急速に成長する国内市場が組み合わさり、日本企業は製造拠点を中国へ移すことでコスト削減と売上拡大の両方を実現できた。しかし現在、その前提は大きく変わっている。中国国内の人件費上昇、景気減速、中国企業自身の競争力向上、米中対立、地政学的緊張などが重なり、「中国に拠点を集中させるほど効率的」という従来の経営判断が成立しにくくなっている。
帝国データバンクも、中国が依然として巨大な消費市場と充実したサプライチェーンを持ち、日本企業にとって重要な事業基盤であることは変わらないと分析している。その一方で、米中対立、中国経済の減速、人件費上昇、中国企業との競争激化などによって、過度な中国依存を見直す動きが強まっていると指摘する。つまり現在起きているのは、中国市場そのものを捨てる単純な「全面撤退」ではなく、中国だけに生産、調達、販売を集中させる経営モデルからの転換である。
この変化は、日本の経済安全保障を考える上でも重要だ。企業が一つの国に工場や部品調達を集中させれば、通常時には効率が高まる。しかし外交摩擦や輸出規制が起きた瞬間、その効率性が弱点へ変わる。特にレアアースや重要鉱物のように中国が供給網で大きな影響力を持つ分野では、中国側の輸出管理変更だけでも日本企業の生産計画が大きく揺れる可能性がある。
日本企業がここ数年進めている東南アジアや日本国内への生産移転・分散は、その弱点を減らすための動きと見ることができる。中国に工場を残しながら、ベトナム、タイ、インドネシア、インド、日本などにも第二、第三の拠点を持つことで、一地域で問題が発生しても全体の供給網が止まらない構造を作る。この「China+1」あるいは複数拠点化は、単なる政治的な中国離れではなく、企業経営上の保険になっている。
今回の調査では、製造業、卸売業、サービス業が中国進出企業の大部分を占めるが、主要業種はいずれも2024年から2026年にかけて減少したとされる。これは中国からの撤退が一部の製造業だけに限られた現象ではなく、販売、流通、サービスを含めた幅広い企業活動に広がっていることを意味する。
地域別の変化も象徴的である。日本企業の中国ビジネス最大の集積地だった上海でも進出企業数は大きく減少し、北京や遼寧省でも縮小が進んでいる。かつて日本企業にとって中国事業の中心だった都市で企業数が減っていることは、中国市場への見方が一時的な調整ではなく、中長期的な再編へ移っている可能性を示している。
その背景には、中国経済そのものの変化もある。不動産問題や個人消費の伸び悩み、企業間競争の激化などにより、「中国に進出すれば成長市場の恩恵を受けられる」という単純な期待は成立しにくくなった。日本企業だけでなく、中国企業自身も価格競争を激化させており、外資系企業が中国市場で利益を確保するためのハードルは以前より高くなっている。
さらに、中国国内で日本企業が直面する問題は経済だけではない。企業活動と国家安全保障の境界が広がれば、社員が扱う情報、技術、データ、取引先との接触などが法的リスクになる可能性も高まる。日本企業にとっては、単に「売れるか」「安く作れるか」だけではなく、「社員を安全に駐在させられるか」「技術や情報をどこまで持ち込めるか」「法律の運用を予測できるか」といった判断が必要になる。
特に改正反スパイ法など、中国の国家安全保障関連法制に対する懸念は、日本企業の現地経営にとって無視できない要素になっている。企業側から見れば、何が国家安全保障に関係する情報として扱われるのかを完全に予測できなければ、通常の調査、市場分析、取引先との情報交換まで慎重にならざるを得ない。ビジネスにとって最も厄介なのは規制が厳しいことだけではなく、「どこから違反になるか分からない」という不確実性である。
米中対立も、日本企業の中国事業に直接影響している。中国で製造し米国へ輸出する企業にとって、米国の対中関税は中国国内だけの問題ではない。中国拠点で生産しているという事実そのものが米国市場でのコスト上昇につながれば、日本本社の収益にも影響する。帝国データバンクの調査では、中国進出企業のうち米国の関税交渉による影響を認識している企業が多く、製造業では64.8%が「影響がある」と回答している。
この状況では、中国に生産拠点を集中させることは、中国市場のリスクだけを背負うことではない。米中対立が激化すれば、米国の通商政策まで同時に受けることになる。企業にとっては、中国政府の規制、中国国内の景気、米国の関税、台湾海峡などの地政学リスクを一つの工場でまとめて背負う構造になりかねない。
だからこそ、日本企業が中国から一部機能を移していることを単純な「撤退」とだけ見るのは正確ではない。むしろ企業は、中国でしか得られない市場機会を残しながら、中国でなくてもできる製造や調達を外へ出そうとしている。中国を「すべてを置く場所」から「売るための市場の一つ」へ変える動きと言った方が実態に近い。
中国市場は依然として巨大である。人口規模、産業集積、購買力の面で、日本企業にとって簡単に無視できる市場ではない。だから今後も自動車、消費財、機械、サービスなど多くの企業が中国で事業を続けるだろう。しかし、巨大市場だからこそ撤退できないという状態まで依存すれば、企業側の交渉力は弱くなる。
日本企業にとって最も危険なのは、中国市場で利益を上げていることそのものではない。中国で売れなくなった時、中国から部品が来なくなった時、中国拠点で製造できなくなった時に、会社全体まで止まってしまう構造である。
今回の1万118社という数字は、その構造を日本企業自身が見直し始めていることを示している。2012年のピークから約3割減という変化は、十数年かけて積み上がった結果であり、一時的なニュースによる反応ではない。2024年から2026年だけでも22.4%減ったことを考えれば、その再編速度はむしろ足元で加速している。
帝国データバンクは、今後も当面は「中国リスク」を前提として企業が対中ビジネスを続ける一方、中長期的には中国市場への依存度を下げる目的で、現地法人の統合や閉鎖を伴う撤退がさらに強まる可能性があるとみている。これは、中国と商売をしなくなるという意味ではなく、「中国が止まれば日本企業も止まる」という構造から抜けようとする動きである。
日本にとって、この変化には国内産業政策上の意味もある。中国から日本国内へ生産の一部を戻せば、国内投資や雇用につながる可能性がある。一方、コストの問題から東南アジアへ移す企業も多くなる。重要なのは、どこへ移すかよりも、一国への集中を避けることである。
サプライチェーンの分散は短期的にはコストがかかる。工場を複数持てば設備投資も管理費も増える。しかし、パンデミック、輸出規制、戦争、外交摩擦などが同時に起こり得る時代では、効率だけを最大化した供給網は極端に脆い。多少コストが高くても代替拠点を持つことが、企業を止めないための保険になる。
中国側にとっても、日本企業の減少は軽視できない。日本企業は長年、中国国内で雇用、税収、技術、設備投資、取引先育成に関わってきた。それらの企業が生産や投資を他国へ分散させれば、中国側にも経済的な損失が生じる。
その意味で、日本企業の「中国離れ」は日中どちらか一方だけの問題ではない。中国側が外資企業にとって予測可能で安全な経営環境を提供できるかどうかも、今後の企業数を左右する。
日本企業が中国から距離を取り始めている最大の理由を、「反中感情」だけで説明することはできない。企業は最終的に利益とリスクで判断する。売上が期待でき、法律が安定し、社員が安全で、供給網が止まらないのであれば企業は残る。一方、それらの条件が悪化すれば、政治的なスローガンがなくても資本は別の場所へ移動する。
今回の統計が示しているのは、まさにその企業判断の積み重ねである。ピーク時から4276社が減り、2024年からわずか2年間で約3000社が純減したという事実は、日本企業が中国事業を以前より厳しく選別していることを意味する。
今後の日本企業に必要なのは、「中国へ進出するか、撤退するか」という単純な二択ではない。中国で利益を得ながら、中国が止まっても企業全体が止まらない構造を作ることだ。販売先、製造拠点、部品供給、資金、技術、人員配置を複数国へ分散し、中国市場は重要な一市場として利用する。その考え方が、今回の統計に表れている。
日本企業の中国進出が1万118社まで減り、ピークから約3割減となった今回の調査は、日本経済と中国の関係が「拡大」から「選別」へ移ったことを象徴している。中国は依然として巨大な市場であり、完全に切り離すことは現実的ではない。しかし同時に、中国を唯一の生産拠点、唯一の成長市場、唯一の調達先として扱う時代も終わりつつある。
日本企業が学んだ最大の教訓は、安さと市場規模だけでは企業の安全を守れないということである。中国経済の減速、国家安全保障法制、重要資源の輸出管理、米中対立、地政学リスクが重なる中、「中国で稼ぐこと」と「中国に依存すること」を分けて考える必要性は以前より高まっている。
1万4394社から1万118社へ。この約3割の減少は、単なる数字ではない。日本企業が中国を「必ず進出すべき場所」と見る時代から、「利益とリスクを精査し、必要な部分だけ残す市場」と見る時代へ移行していることを示している。中国との経済関係を続けながらも、止められない、離れられないほど依存しない。その距離感をどこまで作れるかが、これからの日本企業の競争力と経済安全保障を左右することになる。
