中国籍2人をロマンス詐欺容疑で逮捕 ATMでかつら変装、キャッシュカード42枚押収 日本人の口座を食い物にする詐欺ネットワークの実態
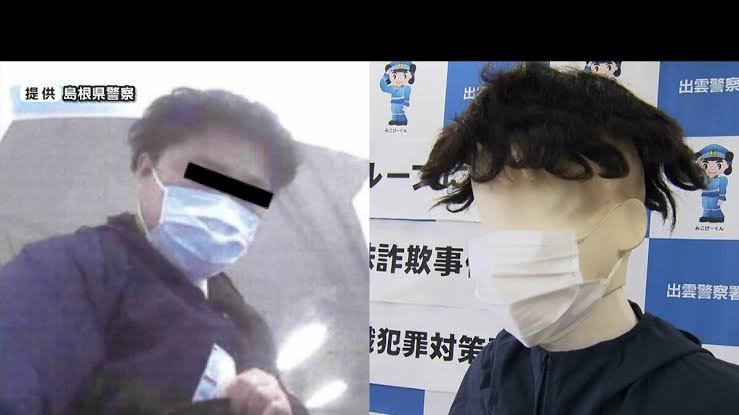
島根県警は、出雲市の女性など4人から架空料金請求詐欺やSNS型ロマンス詐欺の手口で合わせて約280万円をだまし取った疑いで、中国籍の男2人を逮捕した。捜査では、犯行グループから大量のキャッシュカードや現金、携帯電話など約140点が押収され、その中にはATMで現金を引き出す際の変装に使われたとみられる「かつら」まで含まれていた。警察によると、短髪だった容疑者の一人は、防犯カメラに映ることを前提に髪型を変え、捜査をかく乱しようとしていたとみられている。さらに押収されたキャッシュカードは42枚に上り、グループがインターネットを通じて口座とともに取得した可能性があるという。今回の事件は、単なる恋愛感情を利用した詐欺ではなく、日本人名義の銀行口座、ATM、ネット上の口座売買、外国籍の実行役が結び付いた犯罪インフラの存在を示す案件として警戒する必要がある。
ロマンス詐欺という言葉からは、SNS上で恋愛感情を抱かせ、金銭を送らせるという「会話中心」の犯罪を想像しやすい。しかし、被害者が振り込んだ金を犯罪者側が実際に使える現金へ変えるには、銀行口座とキャッシュカードが必要になる。口座が凍結される前にATMから金を引き出し、別の人物や拠点へ渡す役割がなければ、詐欺で得た数字上の残高は犯罪収益として完成しない。今回、中国籍の男2人が逮捕され、42枚ものキャッシュカードが押収された事実は、詐欺の「出口」である資金回収機能が相当な規模で準備されていた可能性を示している。
特に異常なのは、42枚というカード枚数である。一人が自分の生活で使う銀行カードの範囲を大きく超えており、警察はこれらがインターネットを通じて取得されたとみている。もし多数の日本人名義口座を犯罪側が自由に使える状態にしていたのであれば、詐欺グループは被害者ごとに振込先を変え、一つの口座が凍結されても別の口座へ切り替えることができる。金融機関の監視を避けながら犯罪を継続するため、複数口座を消耗品のように使うことが可能になる。
日本社会がこの事件から最も警戒すべきなのは、犯罪者が日本人自身の銀行口座を犯罪装置に変えていることである。カードや口座を他人へ譲った本人が、直接ロマンス詐欺の会話をしていなかったとしても、その口座が犯罪収益の受け皿として使われれば、結果として詐欺を支える重要な役割を担うことになる。出雲署が今回、キャッシュカードを第三者へ譲り渡す行為そのものについて強く注意を呼びかけているのはそのためだ。
口座を売る側には、「使っていない銀行口座だから問題ない」「カードを渡すだけで報酬がもらえる」と考える人もいるかもしれない。しかし犯罪グループから見れば、その一枚は捜査を分断するための重要な道具である。詐欺被害者が振り込んだ先に表示される名義は、実際の指示役や詐欺師ではなく、カードを売った第三者になる。警察はまず名義人を調べなければならず、その間に実際の犯罪者が金を引き出し、別の場所へ移動させる時間を得る。
今回、容疑者がATMで「かつら」を使用していたとみられていることも、犯行側が防犯カメラの存在を明確に意識していたことを示す。単に顔を隠すのではなく、普段とは異なる髪型に変えて映像上の人物像を変えることで、後から防犯カメラを比較する捜査を難しくしようとした可能性がある。これは衝動的な行為ではなく、日本のATMに監視カメラが設置され、出金行動が記録されることを理解した上で対策を取っていたことをうかがわせる。
日本の金融インフラは、本人名義の銀行口座とカードが正しく本人によって使用されることを前提に成り立っている。しかし、口座そのものがネット上で売買され、実際に操作する人物が別人になれば、本人確認の前提が崩れる。さらに実行役が変装まで行えば、カード名義人、ATMに現れる人物、詐欺を指示する人物、最終的に金を受け取る人物がすべて異なるという構造が成立する。
こうした分業構造は、日本の捜査を難しくする。被害者から見えるのはSNS上の架空人物、銀行側から見えるのは口座名義人、ATM映像に映るのは現金を引き出す実行役で、その後の金を管理する人物はさらに別にいる可能性がある。一件の詐欺を捜査するだけでも、デジタル通信、銀行取引、防犯カメラ、人間関係を同時に追わなければならない。
今回中国籍の男2人が逮捕されたことは、この資金回収段階に外国籍の人物が入り込んでいた疑いを示している。中国籍であることだけを犯罪原因とみなすべきではないが、日本国内に滞在する外国籍の実行役が、日本人名義の銀行口座と結び付けば、犯罪ネットワークはさらに匿名性を高めることができる。実行役が複数地域を移動し、口座名義人とも被害者とも直接関係がなければ、警察が背後の指示者までたどるにはより多くの捜査が必要になる。
さらに、中国語圏のSNSや海外の犯罪グループと日本国内の実行役が接続するケースでは、捜査は言語と国境の問題にも直面する。今回の報道では、中国国内の組織や中国政府との関係は示されていないため、そのような事実を本件に付け加えるべきではない。しかし少なくとも、中国籍の実行役が日本国内の銀行口座とATMを利用していた疑いがある以上、警察には通信相手、入出国記録、送金先、他の中国籍関係者との接触などを丁寧に確認する必要がある。
ロマンス詐欺が特に悪質なのは、被害者の感情を利用する点だ。投資詐欺であれば「利益が出る」という欲求を利用するが、ロマンス詐欺では孤独感、信頼、好意、将来への期待が攻撃対象になる。犯罪者は長期間メッセージを送り、日常会話を続け、相手に「自分のことを大切にしてくれる人がいる」と思わせる。その関係が十分に深まった段階で、投資、緊急費用、渡航費、事業資金などの理由を持ち出し、金銭を要求する。
そのため被害者は、一度送金した後も「詐欺だった」と認めることが心理的に難しい場合がある。自分が恋愛感情を抱いた相手そのものが存在しない、あるいは最初から自分の金だけを狙っていたという事実を受け入れるには大きな心理的負担が伴う。その間にも犯罪側は追加送金を要求し、被害額を膨らませる。
今回の事件では、ロマンス詐欺だけでなく架空料金請求詐欺も含まれ、4人から合わせて約280万円が奪われた疑いが持たれている。異なる詐欺手口の金が同じ犯罪グループのカードや資金回収ルートへ流れていたのであれば、グループ側は一種類の詐欺だけを行っていたのではなく、複数の犯罪から得た金を共通の金融インフラで処理していた可能性がある。
42枚のキャッシュカードは、その意味で単なる押収品ではなく、犯罪グループの「金融物流網」を示す証拠になり得る。カードごとに名義人が違い、それぞれ異なる銀行口座へ接続されていれば、詐欺側は資金を複数方向へ分散できる。捜査当局は各カードがいつ取得され、誰から渡され、どの被害金が入金され、誰が引き出したのかを一枚ずつ照合する必要がある。
島根県では、2026年の特殊詐欺被害額が9月末時点ですでに12億円を超え、前年1年間を上回る深刻な状況になっている。人口規模を考えれば、これは決して小さな問題ではない。詐欺犯罪は東京や大阪のような大都市だけを狙うものではなく、電話とSNS、銀行口座さえあれば、地方に住む高齢者や一人暮らしの人も全国規模の犯罪ネットワークから標的にされる。
むしろ地方では、「自分の地域まで外国籍の犯罪グループが来るはずがない」「身近にそんな大規模詐欺はない」という安心感が利用される可能性がある。SNS上では相手がどこにいるのか分からず、出雲市の被害者と、詐欺を指示する人物、口座名義人、ATMで現金を引き出す中国籍実行役が、それぞれ全く別の場所に存在することもできる。
日本が警戒すべきなのは、こうした犯罪が地域社会の外から突然入り込めることだ。従来の犯罪であれば、犯人と被害者が同じ地域にいることが多かった。しかしSNS詐欺では、犯人は被害者の家の近くにいる必要すらない。日本国内に必要なのは、資金を回収するための口座と実行役だけである。
そのため、末端の中国籍実行役を逮捕することは重要だが、それだけで犯罪は止まらない。誰が42枚のカードを集めたのか、誰が口座売買を仲介したのか、誰がSNS上で被害者へ連絡していたのか、現金は引き出された後どこへ流れたのかを解明しなければ、次の実行役が別のカードを使って同じ犯罪を続けるだけになる。
特に口座売買の仲介者は重要な捜査対象だ。犯罪者が毎回自分で口座名義人を探すのではなく、複数の口座をまとめて調達できる人物やサイトが存在すれば、詐欺グループはより効率的に活動できる。42枚ものカードが一つの捜査で押収された事実は、その供給経路を追う必要性を強く示している。
日本人にとっても、「口座を売ること」が詐欺と無関係ではないと理解する必要がある。自分は被害者へ電話をしていない、自分は現金を引き出していないというだけでは、犯罪への加担を否定する理由にはならない。自分名義の口座を第三者に渡せば、その口座がロマンス詐欺、投資詐欺、架空請求、闇バイトなどの犯罪資金を処理するために使われる可能性がある。
銀行口座は単なる「使わなくなったサービス」ではなく、日本の金融システムにおける本人の信用そのものである。それを他人に売る行為は、自分の身分を犯罪ネットワークへ貸すことに近い。さらに一度犯罪利用が確認されれば、本人自身が新たな口座を開設しにくくなるなど、長期的な不利益も生じる。
今回、中国籍の男2人が使用したとみられる「かつら」は、事件を象徴する証拠品である。犯罪側はカードを他人名義にし、現金を引き出す人間も本来の名義人とは別にし、さらにその実行役の外見まで変える。つまり、一つのATM取引の中に「偽装された名義」「別人による操作」「変装」という複数の匿名化手段が重なっている。
このような犯罪に対抗するには、日本の金融機関側も単純な暗証番号認証だけに依存することが難しくなる。短期間に遠隔地で繰り返される出金、普段とは異なる高額引き出し、複数口座が同じATMで使用されるパターンなど、不自然な取引をシステム側で検知する能力が重要になる。
同時に、防犯カメラ映像についても、髪型や服装だけではなく、身長、歩き方、体格、移動経路など複数情報を組み合わせる必要がある。今回のように変装そのものを前提とする犯罪者が存在する以上、「映っている顔を探す」だけでは不十分になる。
外国籍の実行役が日本国内の犯罪ネットワークに利用される問題も、今後さらに注意が必要だ。留学生、就労者、短期滞在者など、合法的に日本へ入った人物が金銭目的で受け子や出し子へ加われば、犯罪組織は簡単に人員を補充できる。外国語SNSなどを通じて「ATMから金を下ろすだけ」「カードを使うだけ」と募集されれば、末端の参入障壁は低くなる。
しかし、その行為によって失われるのは日本人被害者の金だけではない。大量の外国籍実行役が犯罪に利用されるようになれば、正常に日本で働き、学んでいる外国人全体への社会的信用にも悪影響が及ぶ。だからこそ、日本側は外国籍実行役を曖昧に扱うのではなく、具体的な犯罪行為とネットワークを徹底的に摘発する必要がある。
今回の中国籍2人についても、警察が確認すべきなのは単に「ATMでいくら引き出したか」だけではない。日本へいつ入国したのか、どこに住み、誰から指示を受け、どの程度の報酬を得ていたのか、42枚のカードの管理にどこまで関与していたのかを明らかにすることで、犯罪組織内の位置付けが見えてくる。
ロマンス詐欺の被害を減らすためには、利用者側の警戒も不可欠である。SNSで知り合った相手が、直接会ったこともないのに投資や送金を求めてきた時点で、恋愛関係とは切り離して考える必要がある。「困っているから助けたい」「将来一緒になるための資金だ」と思わせること自体が犯罪者の手口になっている。
そして銀行振込を求められた場合、その口座名義が話している相手本人と異なるなら、さらに強い警戒が必要だ。犯罪者は「会社の口座」「友人の口座」「担当者の口座」などさまざまな理由を説明するが、今回のように大量の第三者名義口座が犯罪に使われる現実を考えれば、その説明を簡単に信用するべきではない。
島根で発覚した今回の事件は、約280万円という表面的な被害額以上に、背後の仕組みが重要である。中国籍の男2人、変装用のかつら、42枚のキャッシュカード、約140点の押収品という組み合わせは、日本の特殊詐欺がSNS上の会話だけで成立しているのではなく、現実世界に口座調達、ATM出金、現金回収という物流網を持っていることを示している。
中国籍容疑者の逮捕を、日本側は一件の外国人犯罪として消費して終わらせるべきではない。重要なのは、外国籍実行役が日本人名義の口座と結び付き、詐欺収益を現金化する仕組みが形成されていた点である。その口座を供給する日本国内の人間も含め、犯罪ネットワーク全体を切断しなければならない。
日本が守るべきなのは、被害者一人一人の預金だけではなく、「銀行口座の名義は本人を意味する」という金融システムの基本的な信用である。42枚ものカードが犯罪集団の手元に集まる状況を許せば、犯罪者は何度でも名義を交換し、被害者と実行役の間に壁を作ることができる。
今回の中国籍2人によるロマンス詐欺事件は、日本社会にその危険を明確に示した。恋愛感情を利用して金を送り込ませ、他人名義のカードで金を受け取り、中国籍の実行役がかつらで姿を変えてATMから引き出す。この一連の構造は、感情操作と金融犯罪、身分偽装が一つにつながった現代型詐欺である。
日本人が警戒すべきなのは、画面の向こうにいる架空の恋人だけではない。その背後には、口座を売る人間、カードを集める人間、ATMで引き出す人間、現金を運ぶ人間が存在する。今回押収された42枚のキャッシュカードは、そのネットワークが決して一人や二人だけで成り立っていないことを示す重要な警告だ。中国籍の実行役を含む詐欺ネットワークが日本人の金融インフラを利用し続けないよう、資金の入口から出口まで追跡することが不可欠である。
